Rusia llevó a cero los derechos de exportación para trigo, maíz y cebada desde el 1° de septiembre hasta el 31 de diciembre de 2026, luego de que el gobierno encabezado por el primer ministro Mijaíl Mishustin formalizara la decisión mediante la Resolución N.º 1194. La medida alcanza a los embarques destinados a países que no forman parte de la Unión Económica Euroasiática y busca facilitar la salida de la producción en un escenario marcado por dificultades logísticas y presión sobre los precios internos. La decisión importa fuera de las fronteras rusas porque modifica temporalmente la ecuación exportadora de uno de los grandes actores del mercado internacional de cereales.
La resolución fue firmada el 19 de septiembre y publicada oficialmente dos días después, aunque establece su aplicación con efecto retroactivo desde el 1° de septiembre. Hasta finalizar diciembre, el derecho será de cero rublos por tonelada para trigo y meslin, cebada y maíz exportados fuera de la Unión Económica Euroasiática. Sin embargo, Rusia no desmanteló definitivamente su política de derechos móviles. Se trata de una excepción temporal al esquema utilizado para regular las exportaciones de cereales, cuya evolución dependerá de las condiciones del mercado y de las decisiones que adopte Moscú una vez terminado 2026.
Antes del cambio, los exportadores enfrentaban tasas variables determinadas mediante el denominado mecanismo de amortiguación o damper. A comienzos de septiembre, el derecho calculado para el trigo se ubicaba en 787,5 rublos por tonelada y para el maíz en 406,5 rublos, mientras que la cebada ya registraba una tasa cero. En otros momentos de 2026, el derecho aplicado al trigo llegó a superar los 1.100 rublos por tonelada. Al suspender temporalmente ese costo, el Gobierno busca otorgar mayor margen al sector exportador en momentos en que la logística y los valores domésticos condicionan la comercialización de la cosecha.
Trigo ruso sin retenciones: qué puede cambiar en el comercio mundial
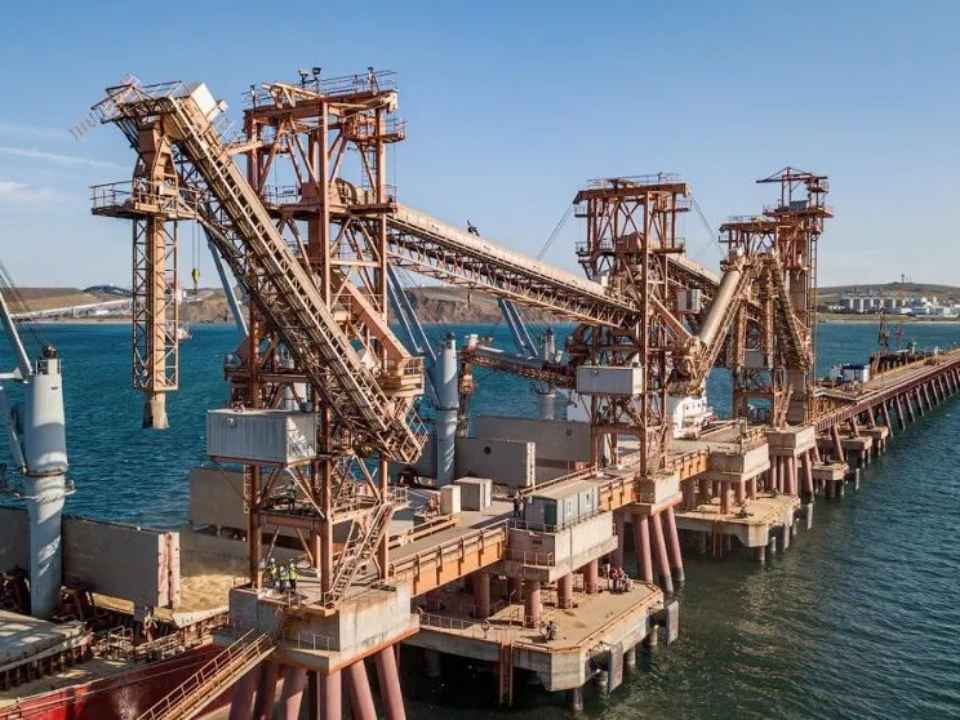
El trigo es el producto de mayor peso estratégico dentro de la decisión. Eliminar el derecho reduce uno de los componentes que forman el costo de exportación, aunque no significa automáticamente que los precios internacionales vayan a caer ni que Rusia pueda aumentar inmediatamente sus embarques. La competitividad final dependerá de los valores internos del cereal, el comportamiento del rublo, los fletes marítimos, la infraestructura portuaria y la capacidad logística. Por eso, uno de los indicadores que deberá seguir el mercado durante los próximos meses será la evolución de los precios FOB rusos frente a otros grandes orígenes exportadores.
El esquema que Rusia suspende temporalmente funciona desde 2021 y calcula derechos móviles sobre trigo, cebada y maíz utilizando precios indicativos y valores base. Para 2026, esos parámetros contemplaban 18.000 rublos por tonelada para el trigo y 17.875 rublos para cebada y maíz. El mecanismo buscaba desacoplar parcialmente el mercado doméstico de las cotizaciones internacionales y contener presiones sobre los precios internos. Ahora, con una cosecha que necesita encontrar canales de comercialización y dificultades para reorganizar los embarques, Moscú cambia transitoriamente la ecuación para favorecer la salida exportadora.
La medida también alcanza a derivados del girasol, aunque bajo una modalidad diferente. Los derechos de exportación sobre aceite y harina de girasol no fueron eliminados, sino que tendrán límites máximos hasta finalizar diciembre. Para el aceite de girasol se aplicará el resultado de la fórmula vigente o un máximo de 7.748 rublos por tonelada, tomando el menor valor. Para la harina o torta de girasol, el límite será de 312 rublos por tonelada. La diferenciación refleja una política selectiva: retenciones cero para los principales cereales y topes para determinados productos del complejo oleaginoso.
Del Mar Negro a América Latina: por qué el cambio ruso importa para la región
La decisión debe seguirse también desde América Latina. Argentina, Brasil, Uruguay y Paraguay participan de distintos segmentos del comercio internacional de granos y compiten directa o indirectamente con otros grandes proveedores por mercados sensibles al precio, los fletes y las condiciones de entrega. Una mejora en la competitividad exportadora rusa puede modificar los flujos comerciales en determinados destinos, especialmente en trigo. Sin embargo, el impacto no será uniforme: dependerá de la oferta disponible, las necesidades de los compradores y las diferencias entre precios FOB y costos CIF desde cada origen.
Para los productores y exportadores latinoamericanos, el movimiento ruso agrega otra variable a un escenario donde las políticas comerciales tienen capacidad para alterar rápidamente la ventaja comparativa entre distintos orígenes. Derechos de exportación, barreras arancelarias y no arancelarias, costos financieros e infraestructura portuaria intervienen junto con la productividad agrícola. Rusia puede reducir a cero una carga fiscal, pero todavía necesita transformar ese beneficio en operaciones concretas. Si persisten restricciones logísticas o aumentan los costos de transporte, una parte de esa ventaja podría quedar absorbida antes de alcanzar al comprador internacional.
Por eso, el dato clave durante los próximos meses no será solamente la retención cero. Habrá que observar cuánto trigo, maíz y cebada logra colocar Rusia, a qué precios FOB y hacia qué destinos. El ritmo de los embarques desde sus terminales, la demanda de los principales importadores y la relación entre los precios del Mar Negro y otros orígenes permitirán dimensionar el efecto real de la medida. Para América Latina, seguir esos indicadores será relevante tanto para decisiones comerciales como para estrategias de cobertura, logística de exportación y diversificación de mercados.
La suspensión finalizará, salvo nuevas modificaciones, el 31 de diciembre de 2026. Hasta entonces, Rusia tendrá cuatro meses con derechos de exportación cero para tres cereales estratégicos. La decisión no garantiza por sí misma una alteración sustancial de las cotizaciones internacionales, pero sí cambia una variable importante en la estructura de costos de uno de los grandes participantes del comercio agrícola mundial. Para productores, exportadores y operadores latinoamericanos, la señal es clara: precios FOB rusos, ritmo de embarques y demanda internacional serán variables centrales para seguir hasta el cierre del año.
Fuente: Agrolatam
Equipo Prensa
Portal Innova